Domain reifenkontrolle.de kaufen?
Wir ziehen mit dem Projekt
reifenkontrolle.de um.
Sind Sie am Kauf der Domain
reifenkontrolle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reifenkontrolle.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **

Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
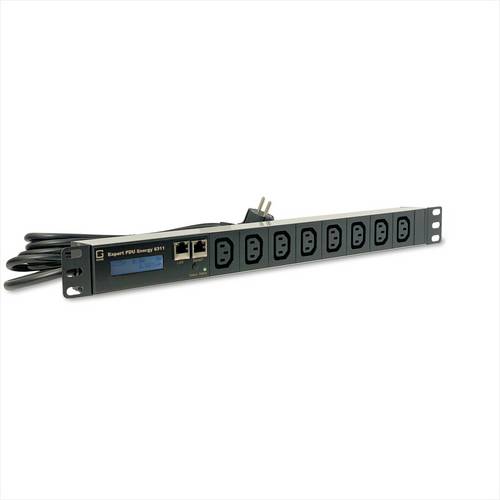
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
C-Test Ferne zur Prüfung von Trennschwierigkeitenbesteht aus: - 1. Sehprobentafel: Vorderseite: Deck- bzw. Schutzseite, Rückseite: Landoltringe (Einzeloptotypen) - 2. Sehtesttafel: Vorderseite: Landoltringe (Reihenoptotypen, 17,6 Bogenminuten), Rückseite: Landoltringe (Reihenoptotypen, 2,6 Bogenminuten) - Lösungskartenaufsteller - Gebrauchsanweisung345,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **

Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Brandschutztechnische Bewertung und Prüfung elektrischer Anlagen, Fachbücher von Herbert SchmolkeDie Sach- und Brandschadenverhütung bildet im Gesamtzusammenhang der Planung und Errichtung elektrischer Anlagen ein eigenständiges Thema, das leider sowohl in der Ausbildung als auch im Studium der Elektrotechnik nicht immer im erforderlichen Umfang dargestellt wird. Dieses Buch schliesst diese Lücke, indem es die wesentlichen Anforderungen beschreibt, die bei der Planung, Errichtung und Prüfung elektrischer Anlagen zu beachten sind. Hervorzuheben ist in diesem Zusammenhang das bekannte VdS-Richtlinienwerk, in dem die jahrzehntelange Erfahrung der Sachversicherer in Bezug auf Brandschadenverhütung dargelegt wurde. Selbstverständlich müssen auch Themen und Anforderungen erwähnt werden, die über bestehende Normen hinausgehen, da diese lediglich einen Mindestschutz festlegen, der bei einer vorausschauenden Planung der elektrischen Anlage aus der Sicht der Sach- und Brandschadenverhütung nicht immer ausreicht. Wesentliche Inhalte sind unter anderem: Anforderungen zu Planung und Errichtung, zum Beispiel Überstromschutz, Auswahl von Schutzeinrichtungen und von Kabel- und Leitungsanlagen, Anforderungen zur Prüfung aus der Sicht der Sach- und Brandschadenverhütung, Thermografie in elektrischen Anlagen, bauliche Brandschutzmassnahmen und spezielle Anforderungen für feuergefährdete Betriebsstätten.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.615,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .419,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
C-Test Ferne zur Prüfung von Trennschwierigkeitenbesteht aus: - 1. Sehprobentafel: Vorderseite: Deck- bzw. Schutzseite, Rückseite: Landoltringe (Einzeloptotypen) - 2. Sehtesttafel: Vorderseite: Landoltringe (Reihenoptotypen, 17,6 Bogenminuten), Rückseite: Landoltringe (Reihenoptotypen, 2,6 Bogenminuten) - Lösungskartenaufsteller - Gebrauchsanweisung345,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Wolfgang: Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen.Inspektion, Prüfung und Instandhaltung von Photovoltaikanlagen. , Analyse, Bewertung, Instandsetzung. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2. überarbeitete Aufl., Erscheinungsjahr: 20220331, Produktform: Leinen, Autoren: Schröder, Wolfgang, Auflage: 22002, Auflage/Ausgabe: 2. überarbeitete Aufl, Seitenzahl/Blattzahl: 264, Abbildungen: 190 Abbildungen und 8 Tabellen, Themenüberschrift: ARCHITECTURE / Buildings / Residential, Keyword: Bauphysik/Bauchemie; Elektrizität; Bauerhaltung; Unterhaltung; Technischer Ausbau; Elektroanlage; Fotovoltaik; Photovoltatik; PV-Anlage; Stromerzeugung; Solarenergie; Anlagentechnik; Technologie; Fehlererkennung; Wartung; Dokumentation; Betrieb; Norm; DIN; Vorschrift; Recht; Konstruktion; Dach; Tragsystem; Technische Anlage; Erneuerbare Energie; Brandschutz; Planer; Planungsbüros; Architektenbüros; Bauphysiker; Energieversorger; Energieberater; Installationsfirmen; Private Bauherren, Fachschema: Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fotovoltaik~Photovoltaik~Solartechnik / Fotovoltaik~Maschinenbau~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Alternative und erneuerbare Energien und Technik, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: Wohngebäude, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer Irb Stuttgart, Verlag: Fraunhofer IRB Verlag, Länge: 245, Breite: 176, Höhe: 21, Gewicht: 860, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2096059, Vorgänger EAN: 9783816792642, eBook EAN: 9783738806649, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Aufwendungen und Erträge?
Was sind Aufwendungen und Erträge? Aufwendungen sind die Kosten, die ein Unternehmen für die Herstellung von Waren oder die Erbringung von Dienstleistungen aufwendet. Dazu gehören beispielsweise Materialkosten, Personalkosten und Mietkosten. Erträge hingegen sind die Einnahmen, die ein Unternehmen durch den Verkauf seiner Produkte oder Dienstleistungen erzielt. Dazu zählen beispielsweise Umsatzerlöse, Zinserträge und Provisionen. Aufwendungen und Erträge sind wichtige Bestandteile der Gewinn- und Verlustrechnung eines Unternehmens und beeinflussen maßgeblich dessen finanzielle Situation. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.